Delaware Flip: מתי ואיך סטארטאפ ישראלי עובר לחברת אם בדלאוור
Delaware Flip הוא שינוי מבנה שבו בעלי המניות של חברה ישראלית מעבירים את כל מניותיהם לחברה חדשה בדלאוור, ומקבלים במקומן מניות בה. החברה הישראלית הופכת לחברה בת. כדי שההעברה לא תחויב במס במועדה, מבקשים מראש החלטת מיסוי מרשות המסים לפי סעיף 104א או 104ב לפקודה.
מה זה Delaware Flip?
Delaware Flip הוא שינוי מבנה שבו מקימים חברה חדשה בדלאוור, וכל בעלי המניות של החברה הישראלית מעבירים אליה את מניותיהם בתמורה למניות בחברה החדשה. בסוף התהליך החברה האמריקאית היא חברת האם, והחברה הישראלית היא חברה בת בבעלותה המלאה.
בעלי המניות נשארים אותם אנשים באותם יחסים, רק שהם מחזיקים עכשיו במניות של החברה בדלאוור. הפעילות, העובדים והקניין הרוחני נשארים בדרך כלל בחברה הישראלית, ובמסלול הירוק של רשות המסים זה גם תנאי.
למה סטארטאפים ישראלים עושים פליפ?
הסיבה הנפוצה היא משקיע אמריקאי שמעדיף להשקיע בחברה אמריקאית, עם מסמכים ודינים שהוא מכיר. סיבות נוספות הן תוכנית לפעילות מכירות גדולה בארה"ב, או מחשבה על רכישה בידי חברה אמריקאית בעתיד.
פליפ הוא לא שלב חובה, והרבה חברות ישראליות מגייסות כחברה ישראלית. ההחלטה צריכה לנבוע מבקשה של משקיע או מצורך עסקי ברור, ולא מהנחה שכך "צריך". על מבנה הגיוס ראו /guides/eich-mgayisim-mashkim ו-/guides/giyus-series-a.
מה דורשת רשות המסים בפליפ?
העברת מניות לחברה זרה היא, ככלל, אירוע מס לבעלי המניות. פקודת מס הכנסה מאפשרת לדחות את המס, אם מתקיימים התנאים של סעיף 104א (מעביר אחד) או 104ב (כמה בעלי מניות שמעבירים יחד) ומתקבל אישור מראש של מנהל רשות המסים.
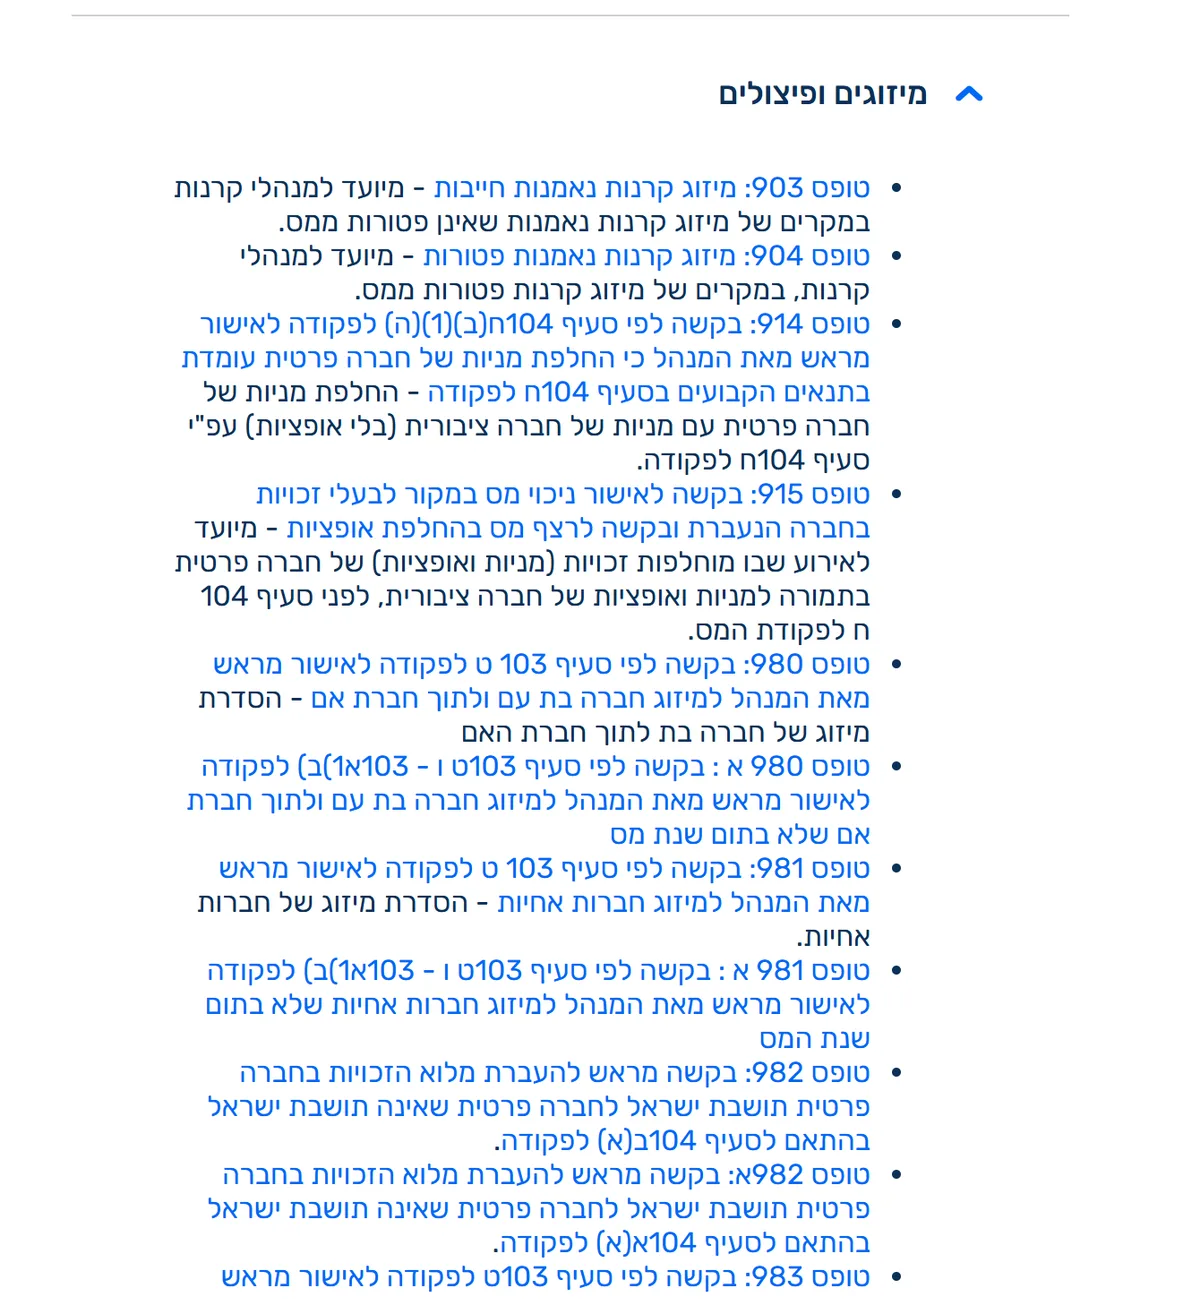
לחברות צעירות יש "מסלול ירוק" מזורז: טופס 982 לפי סעיף 104ב(א) וטופס 982א לפי סעיף 104א(א). לפי הטפסים, מתאריך העדכון 3.2024, אלה חלק מהתנאים:
- החברה הקולטת היא חברה פרטית חדשה, שהוקמה לצורך שינוי המבנה, במדינה שיש לישראל אמנה למניעת כפל מס איתה.
- התמורה היא מניות בלבד, והיחסים בין בעלי המניות נשמרים.
- הבקשה מוגשת במהלך שלושת החודשים שלפני שינוי המבנה, ואם ההעברה לא מתבצעת תוך 90 יום מחתימת ההחלטה, ההחלטה בטלה, אלא אם ניתנה הארכה בכתב.
- המניות מופקדות בידי נאמן, שאחראי כלפי רשות המסים לתשלום המס בעתיד.
- הפעילות, הנכסים והקניין הרוחני נשארים בחברה הישראלית ולא עוברים לחו"ל במסגרת שינוי המבנה.
- המסלול הירוק מיועד לחברה שהתאגדה בשנתיים שלפני תחילת שנת המס שבה מוגשת הבקשה. המנהל רשאי לאשר גם חברות ותיקות יותר.
מה קורה לאופציות של העובדים?
בבקשה להחלטת מיסוי מבקשים גם רצף מס לבעלי אופציות לפי סעיף 102 וסעיף 3(ט). כך האופציות בחברה הישראלית מוחלפות באופציות בחברה החדשה, באותם תנאים, בלי שההחלפה עצמה תיחשב אירוע מס לעובדים.
זה אחד הסעיפים שקל לפספס. תוכנית האופציות צריכה להיות מוכנה לשינוי המבנה עוד לפני ההגשה. על אופציות לעובדים ראו /guides/esop-ovdim.
איך נראה תהליך הפליפ, שלב אחר שלב?
הסדר המדויק נקבע עם עורכי הדין ורואה החשבון, אבל אלה השלבים העיקריים:
- החלטה עסקית: האם יש משקיע או צורך שמצדיקים את המבנה.
- בדיקת מס וטבלת ההון: מי בעלי המניות, אילו אופציות קיימות והאם החברה מתאימה למסלול הירוק.
- הקמת חברה חדשה בדלאוור, עם Registered Agent במדינה.
- הגשת בקשה להחלטת מיסוי לרשות המסים וקבלת האישור.
- חתימה על הסכם החלפת מניות עם כל בעלי המניות, והפקדת המניות בידי נאמן.
- עדכון תוכנית האופציות, מסמכי החברות ורישום בעלי המניות בשתי החברות.
כמה עולה לתחזק חברה בדלאוור?
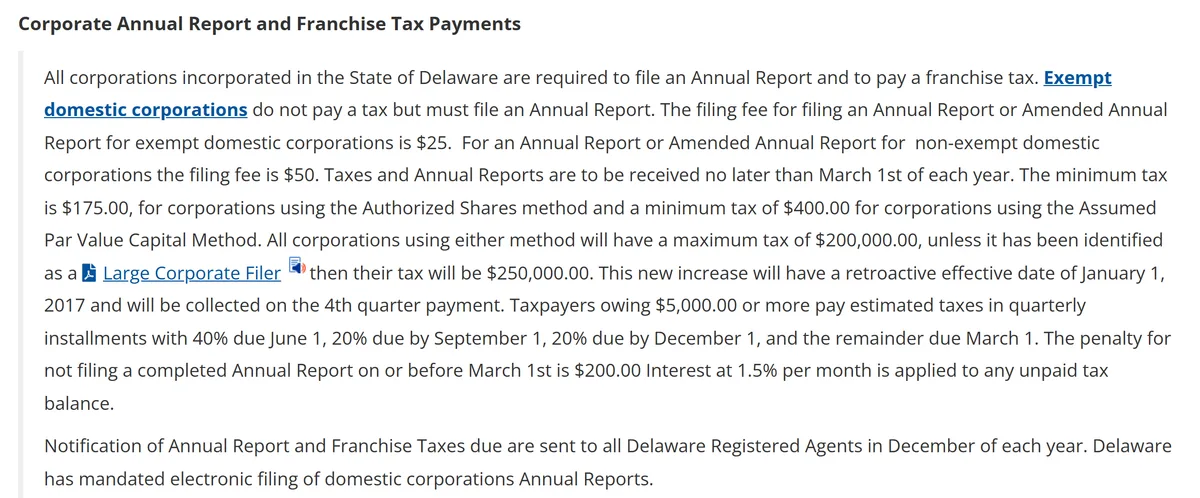
לפי חטיבת התאגידים של דלאוור, כל תאגיד שהתאגד במדינה חייב להגיש דוח שנתי ולשלם מס זיכיון (Franchise Tax) עד 1 במרץ בכל שנה. אגרת הגשת הדוח השנתי לתאגיד מקומי רגיל היא 50 דולר.
המס המינימלי הוא 175 דולר בשיטת המניות המורשות (Authorized Shares) ו-400 דולר בשיטת ההון הנקוב המשוער (Assumed Par Value Capital), והמקסימום הוא 200,000 דולר לרוב התאגידים. על איחור בהגשת הדוח יש קנס של 200 דולר, וריבית של 1.5% לחודש על מס שלא שולם.
בנוסף, דלאוור דורשת שלכל תאגיד יהיה Registered Agent במדינה, וחברה אמריקאית מגישה דוח מס פדרלי על טופס 1120. מעבר לזה יש שכר טרחה שוטף לרואה חשבון בארה"ב ובישראל, וכדאי לתעד היטב את העסקאות בין חברת האם לחברה הבת.
מה החסרונות של פליפ?
פליפ מוסיף עלויות ודיווחים בשתי מדינות, ויוצר מערכת יחסים בין חברת אם לחברה בת שצריך לתעד לצורכי מס. החלטת המיסוי כוללת תנאים שחלים גם אחרי הפליפ, ולכן כל שינוי משמעותי בהמשך צריך בדיקה.
אם החברה הישראלית קיבלה מענקים מרשות החדשנות, כדאי לבדוק מראש מול רשות החדשנות את ההשלכות של שינוי הבעלות. על המענקים ראו /guides/grants-rashut-hachadshanut.
האם אפשר לעשות פליפ גם לחברה ותיקה?
כן, אבל לא תמיד במסלול הירוק. לפי טפסי 982 ו-982א, המסלול הירוק מיועד לחברה שהתאגדה בשנתיים שלפני תחילת שנת המס שבה מוגשת הבקשה, והמנהל רשאי לאשר גם חברות ותיקות יותר לפי שיקול דעתו.
חברה ותיקה, עם הרבה בעלי מניות, משקיעים קודמים או פעילות מורכבת, צפויה לעבור בדיקה ארוכה יותר. ככל שהחברה גדלה, יש יותר מסמכים להתאים ויותר בעלי מניות שצריכים לחתום. לכן, אם ברור שפליפ יידרש, יש יתרון לעשות אותו כשהמבנה עוד פשוט.
טעויות נפוצות בפליפ
אלה הטעויות שחוזרות אצל מייסדים:
- לעשות פליפ מוקדם, בלי משקיע שמבקש זאת, ולשלם על מבנה שאין בו צורך.
- לבצע את ההעברה לפני שהתקבלה החלטת מיסוי, ולהפוך אותה לאירוע מס.
- לפספס את חלון 90 הימים מחתימת ההחלטה ולגלות שהיא בטלה.
- לשכוח את רצף המס לבעלי האופציות של העובדים.
- לא לתקצב את הדוח השנתי ומס הזיכיון בדלאוור, ולשלם קנס וריבית.
איך WeCcelerate עובדת עם מייסדים
WeCcelerate היא Venture Builder ישראלי מאז 2018, שפועל בתל אביב ובירושלים ומוכר על ידי רשות החדשנות. אנחנו לא נותנים ייעוץ משפטי או ייעוץ מס. אנחנו עוזרים למייסדים להבין אם פליפ מתאים לשלב שלהם ולהתכונן לשיחות עם המשקיעים ועם אנשי המקצוע.
Step by step
שלבים מעשיים
בודקים אם יש צורך
פליפ נעשה כשמשקיע מבקש מבנה אמריקאי או כשיש צורך עסקי ברור.
מכינים טבלת הון ותוכנית אופציות
מי בעלי המניות, אילו אופציות קיימות והאם החברה מתאימה למסלול הירוק.
מקימים חברה בדלאוור
חברה חדשה בלי נכסים או פעילות, עם Registered Agent במדינה.
מבקשים החלטת מיסוי
בקשה לרשות המסים לפי סעיף 104א או 104ב, למשל בטופס 982 או 982א, במהלך שלושת החודשים שלפני שינוי המבנה.
מבצעים את החלפת המניות
בתוך 90 יום מחתימת ההחלטה, עם הפקדת המניות בידי נאמן ורצף מס לבעלי האופציות.
מתחזקים את המבנה
דוח שנתי ומס זיכיון בדלאוור עד 1 במרץ, ועמידה בתנאי החלטת המיסוי.
FAQ
שאלות נפוצות
מה זה Delaware Flip?
האם פליפ מחויב במס בישראל?
מה זה המסלול הירוק של רשות המסים בפליפ?
כמה עולה להחזיק חברה בדלאוור בכל שנה?
מה קורה לאופציות של העובדים אחרי פליפ?
מתי לא כדאי לעשות פליפ?
מקורות
העובדות במדריך נבדקו מול המקורות הרשמיים האלה
- בקשה להחלטת מיסוי ב"מסלול הירוק" · רשות המסים
- טופס 982: בקשה מראש להעברת מלוא הזכויות בחברה פרטית תושבת ישראל לחברה פרטית שאינה תושבת ישראל לפי סעיף 104ב(א) · רשות המסים
- טופס 982א: בקשה מראש להעברת מלוא הזכויות בחברה פרטית תושבת ישראל לחברה פרטית שאינה תושבת ישראל לפי סעיף 104א(א) · רשות המסים
- פקודת מס הכנסה [נוסח חדש] · נבו
- Annual Report and Tax Information · Delaware Division of Corporations
- How to Calculate Franchise Taxes · Delaware Division of Corporations
- How to Form a New Business Entity · Delaware Division of Corporations
- About Form 1120, U.S. Corporation Income Tax Return · IRS
מדריכים חדשים ליזמים, ישירות למייל
בלי פרסומות. אפשר להסיר את עצמכם בכל רגע.
Related reads