SAFE או Convertible Note: מה ההבדל ובמה לבחור בגיוס הראשון
SAFE הוא הסכם השקעה שבו המשקיע מקבל זכות למניות בסבב הבא. לפי Y Combinator, הוא לא חוב, אין לו ריבית ואין לו מועד פירעון. Convertible Note הוא הלוואה שנצברת עליה ריבית ויש לה מועד פירעון, והיא מומרת למניות בסבב הבא. בפירוק, החוב קודם ל-SAFE.
מה זה SAFE?
SAFE (Simple Agreement for Future Equity) הוא חוזה קצר שבו משקיע מעביר כסף לחברה עכשיו, ומקבל זכות למניות כשהחברה תגייס סבב מתומחר (Priced Round). לפי Y Combinator, ה-SAFE נוצר אצלה ב-2013 בידי עורכת הדין Carolynn Levy.
לפי מסמכי Y Combinator, SAFE אינו חוב ואינו הלוואה. אין לו ריבית ואין לו מועד פירעון. הוא גם אינו מניה עד שהוא מומר למניות בסבב גיוס. ההמרה בסבב היא אוטומטית, ואחריה ה-SAFE מסתיים.
מאז 2018 Y Combinator עובדת עם גרסת post-money של ה-SAFE. המשמעות: ה-Valuation Cap מוגדר כשווי אחרי כל הכסף שגויס ב-SAFEs, ולכן אפשר לחשב מראש כמה אחוזים מהחברה נמכרו.
מה זה Convertible Note?
Convertible Note הוא הלוואה שהמשקיע נותן לחברה, ושמומרת למניות בסבב הגיוס הבא. בניגוד ל-SAFE, יש לה ריבית שנצברת ומועד פירעון (Maturity).
לפי Y Combinator, אם מגיע מועד הפירעון וההמרה לא קרתה, המשקיע יכול לדרוש החזר או להכריז על הפרה. בגלל שזה חוב, בפירוק או בסגירת החברה מחזיקי ה-Notes נמצאים לפני מחזיקי ה-SAFE ולפני בעלי המניות.
מה ההבדלים המרכזיים בין SAFE ל-Convertible Note?
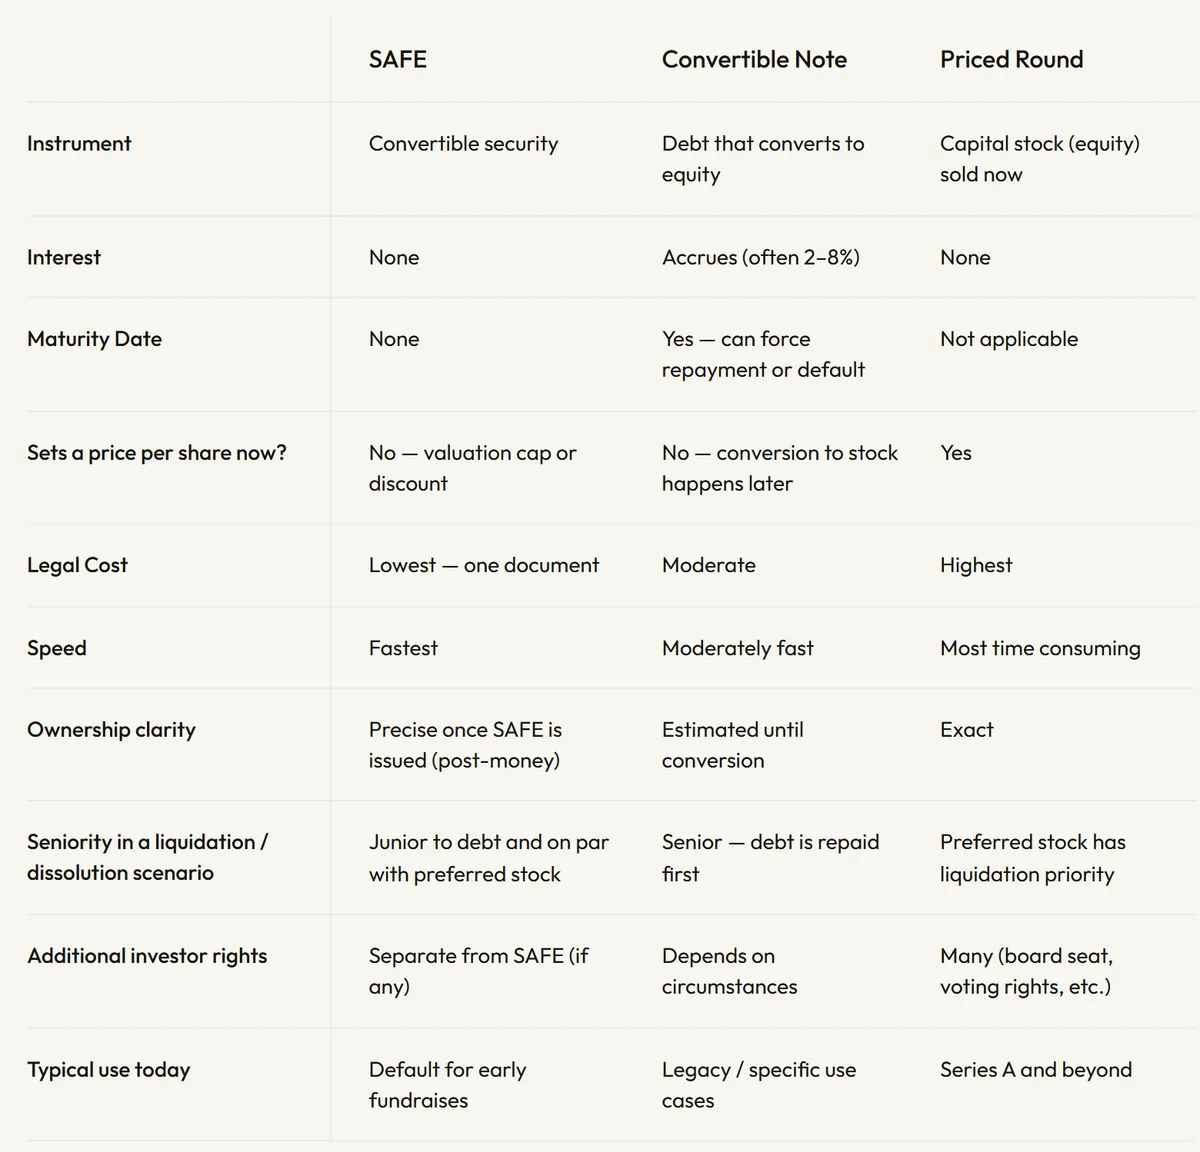
ההבדל המרכזי הוא שה-Convertible Note הוא חוב עם ריבית ומועד פירעון, וה-SAFE לא. Y Combinator מסכמת את ההבדלים בטבלת השוואה:
- סוג המכשיר: SAFE הוא נייר ערך המיר. Convertible Note הוא חוב שמומר להון.
- ריבית: ב-SAFE אין. ב-Convertible Note נצברת ריבית. Y Combinator מציינת שהיא לעיתים קרובות 2% עד 8%.
- מועד פירעון: ב-SAFE אין. ב-Convertible Note יש, והוא יכול להוביל לדרישת החזר או להפרה.
- מחיר למניה: באף אחד מהשניים המחיר לא נקבע בחתימה. הוא נגזר מה-Cap או מה-Discount בסבב הבא.
- עלות משפטית: לפי Y Combinator, SAFE הוא הזול ביותר (מסמך אחד), Convertible Note בעלות בינונית, וסבב מתומחר הוא היקר ביותר.
- קדימות בפירוק: SAFE נמצא אחרי החובות ובאותה דרגה כמו מניות בכורה. Convertible Note הוא חוב ולכן נפרע קודם.
מה זה Valuation Cap, Discount ו-MFN?
אלה המנגנונים שקובעים כמה מניות המשקיע יקבל בהמרה. Y Combinator מפרסמת שלוש גרסאות סטנדרטיות של SAFE לחברות אמריקאיות: Valuation Cap בלי Discount, Discount בלי Cap, ו-MFN בלי Cap ובלי Discount.
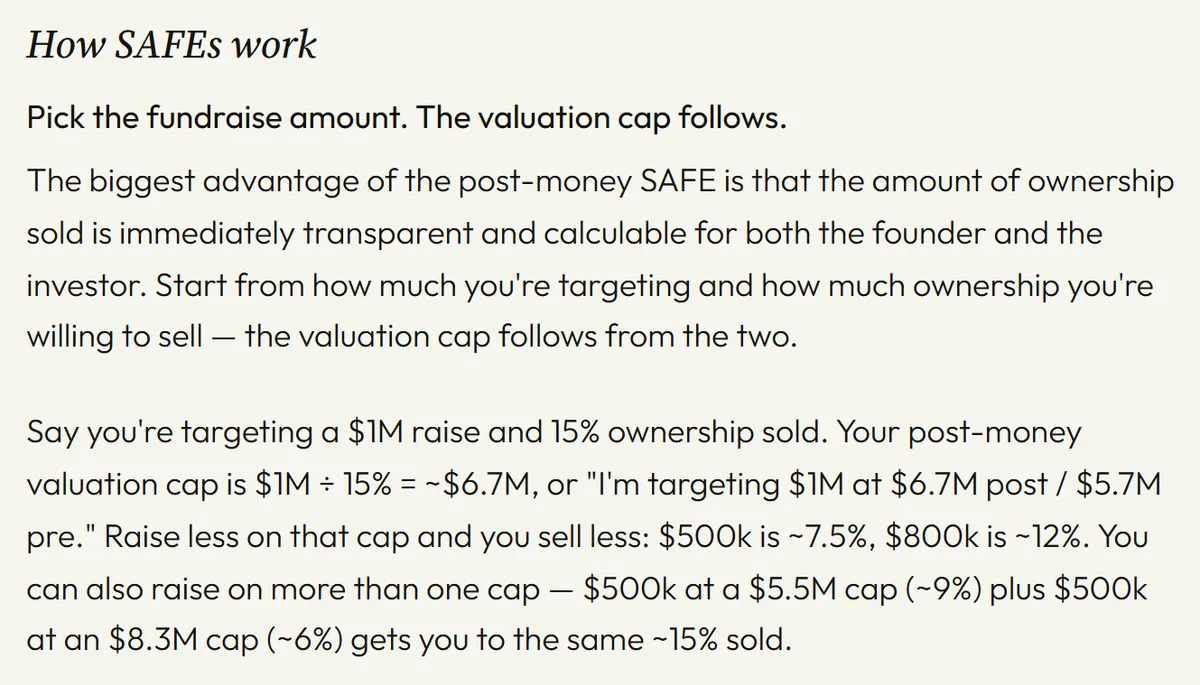
- Valuation Cap: תקרת השווי שלפיה הכסף יומר. ב-SAFE מסוג post-money החישוב פשוט: סכום ההשקעה חלקי ה-Cap שווה לאחוז שנמכר. Y Combinator נותנת דוגמה: 1 מיליון דולר ב-Cap של כ-6.7 מיליון דולר הם כ-15% מהחברה.
- Discount: הנחה על מחיר המניה בסבב הבא, שמתגמלת את המשקיע המוקדם. Y Combinator מציינת שההנחה נעה לרוב בין 10% ל-20%. בגרסה שכוללת גם Cap וגם Discount, המשקיע מקבל את מה שמיטיב איתו.
- MFN (Most Favored Nation): SAFE בלי Cap ובלי Discount. אם החברה תנפיק אחר כך SAFE בתנאים טובים יותר, המשקיע יכול לעדכן את ה-SAFE שלו לתנאים האלה. לפי מדריך המשתמש של Y Combinator, זו לרוב הזדמנות אחת, ואי אפשר לבחור רק חלק מהתנאים.
- Pro Rata: זכות להשתתף בסבב הבא כדי לשמור על אחוז הבעלות. ב-SAFE של Y Combinator היא לא חלק מהמסמך עצמו אלא מכתב צד נפרד ואופציונלי (Pro Rata Side Letter).
מה קורה ל-SAFE אם החברה נמכרת או נסגרת?
במכירה של החברה לפני ההמרה, מחזיק ה-SAFE מקבל את הגבוה מבין שניים: החזר של סכום ההשקעה, או הסכום שהיה מקבל אילו ההשקעה הומרה למניות לפי ה-Cap. כך כתוב במדריך המשתמש של Y Combinator.
אם החברה נסגרת, מחזיק ה-SAFE זכאי לקבל בחזרה את סכום ההשקעה, אבל רק אחרי שהנושים והחובות נפרעו. בפועל, בחברה שנסגרת בלי כסף, ייתכן שלא יישאר מה להחזיר. ב-Convertible Note המצב שונה: זה חוב, והמשקיע נמצא בתור לפני בעלי ה-SAFE.
מתי מתאים SAFE ומתי Convertible Note?
Y Combinator מתארת את ה-SAFE כברירת המחדל לגיוסים מוקדמים, ואת ה-Convertible Note כמכשיר למקרים מסוימים: משקיע שרוצה דווקא חוב עם ריבית ומועד פירעון, הלוואת גישור בחברה מתקדמת יותר, או חברה שכבר הנפיקה Notes.
מדריך המשתמש של Y Combinator ממליץ לא לשלב בין Notes ל-SAFEs באותה חברה, כי הם מטופלים אחרת בפירוק ובמכירה. אם כבר הנפקתם הרבה Notes, ייתכן שפשוט יותר להמשיך איתם. אם הנפקתם מעט, אפשר לנסות להמיר אותם ל-SAFEs בהסכמת המשקיעים ובאישור הדירקטוריון.
מה חשוב לבדוק בחברה ישראלית?
Y Combinator מפרסמת תבניות SAFE לחברות אמריקאיות, ולצידן גרסאות לקנדה, לאיי קיימן ולסינגפור בלבד. אין גרסה רשמית לחברה ישראלית, ו-Y Combinator עצמה ממליצה להתייעץ עם עורך דין מוסמך במדינה הרלוונטית.
לכן, אם החברה רשומה בישראל, צריך עורך דין ישראלי שיתאים את המסמך לדין החברות הישראלי ולתקנון החברה. גם הטיפול במס בצד החברה ובצד המשקיע צריך בדיקה מול יועץ מס בישראל. Y Combinator מציינת שה-SAFE נכתב כדי שיטופל כהון לצורכי מס בארה"ב, וזה לא אומר דבר על הדין הישראלי. חברות שמתכננות לעבור למבנה של חברת אם בדלאוור ימצאו פירוט במדריך /guides/delaware-flip.
אילו טעויות נפוצות כדאי להכיר?
Y Combinator מונה כמה מלכודות שמייסדים נופלים בהן בגיוס על SAFEs:
- לא לעקוב אחרי סך הבעלות שנמכרה. ב-post-money ה-Caps מצטברים: לפי Y Combinator, חמישה SAFEs של 100 אלף דולר ב-Cap של 5 מיליון דולר הם 10% מהחברה, לא 2%.
- לחתום על MFN SAFE ואחריו על SAFE עם Cap נמוך. המשקיע עם ה-MFN יקבל גם הוא את ה-Cap הנמוך.
- לערבב Convertible Note עם SAFEs. החוב קודם, ומשקיעי ה-SAFE עוברים אחריו בתור.
- לערבב SAFE מסוג pre-money עם post-money. הם מדללים את המייסדים בצורה שונה, ו-Y Combinator מגדירה את ה-pre-money כגרסה ישנה.
- לשנות את התבנית בלי לומר לצד השני. תבנית ה-SAFE כוללת הצהרה שהנוסח לא שונה מלבד מילוי הפרטים.
איך WeCcelerate עובדת עם מייסדים לפני גיוס
WeCcelerate היא Venture Builder ישראלי מאז 2018, שפועל בתל אביב ובירושלים ומוכר על ידי רשות החדשנות. אנחנו עובדים עם מייסדים על ההכנה לגיוס: הבנת המכשירים, מידול הבעלות בטבלת ההון והכנת החומרים למשקיעים. את המסמכים המשפטיים עצמם מכין עורך דין.
Step by step
שלבים מעשיים
קובעים כמה לגייס וכמה למכור
ב-SAFE מסוג post-money מתחילים מסכום הגיוס ומאחוז הבעלות שמוכנים למכור. ה-Valuation Cap נגזר מהשניים.
בוחרים מכשיר אחד
SAFE או Convertible Note, לא שילוב. החוב קודם ל-SAFE בפירוק ובמכירה.
בוחרים גרסה
Valuation Cap, Discount או MFN. מחליטים בנפרד אם לתת Pro Rata במכתב צד.
מתאימים לדין הישראלי
בחברה ישראלית עורך דין ישראלי מתאים את המסמך לתקנון ולדין החברות, ויועץ מס בודק את ההשלכות.
מעדכנים את טבלת ההון
אחרי כל SAFE מוסיפים אותו לטבלת ההון ומחשבים את סך הבעלות שנמכרה.
FAQ
שאלות נפוצות
האם SAFE הוא חוב או מניות?
מה ההבדל העיקרי בין SAFE ל-Convertible Note?
מה קורה ל-SAFE אם החברה נסגרת?
מה זה Valuation Cap ב-SAFE?
מה זה MFN SAFE?
האם אפשר להשתמש בתבנית ה-SAFE של Y Combinator בחברה ישראלית?
האם כדאי לשלב SAFE ו-Convertible Note באותה חברה?
מקורות
העובדות במדריך נבדקו מול המקורות הרשמיים האלה
- The SAFE: The standard way startups raise money · Y Combinator
- SAFE vs. convertible note vs. priced round · Y Combinator
- Post-Money SAFE User Guide · Y Combinator
מדריכים חדשים ליזמים, ישירות למייל
בלי פרסומות. אפשר להסיר את עצמכם בכל רגע.
Related reads