ESOP לעובדים: אופציות בסטארטאפ ישראלי ומסלול 102
ESOP היא תוכנית שבה סטארטאפ מעניק לעובדים אופציות למניות. בישראל זה נעשה בדרך כלל לפי סעיף 102 לפקודת מס הכנסה, דרך נאמן. במסלול רווח הון, אם הנאמן מחזיק את המניות לפחות 24 חודשים מיום ההקצאה, ההטבה ממוסה ב-25%. את התוכנית מגישים לרשות המסים לפחות 30 יום לפני ההקצאה הראשונה.
מה זה ESOP?
ESOP (Employee Stock Option Plan) היא תוכנית שבה החברה שומרת מאגר מניות ומעניקה ממנו לעובדים אופציות. אופציה היא זכות לקנות מניה במחיר שנקבע מראש (מחיר מימוש), אחרי שהיא מבשילה לפי לוח זמנים (Vesting).
לעובד זו דרך להשתתף בעליית הערך של החברה. לחברה זו דרך לגייס ולשמר אנשים בשלב שבו קשה לשלם שכר שוק מלא. המאגר נכנס לטבלת ההון (Cap Table) ומדלל את בעלי המניות הקיימים, ולכן הגודל שלו הוא החלטה של הדירקטוריון שנדונה גם מול משקיעים.
מה קובע סעיף 102 לפקודת מס הכנסה?
סעיף 102 לפקודת מס הכנסה מסדיר את המיסוי של הקצאת מניות ואופציות לעובדים. הוא מאפשר לחברה לבחור באחד משני מסלולי מיסוי דרך נאמן: מסלול הכנסת עבודה או מסלול רווח הון.
בהקצאה דרך נאמן העובד לא משלם מס בעת ההקצאה. המס נדחה ל"מועד המימוש", שבסעיף מוגדר כמועד שבו המניה עוברת מהנאמן לעובד או נמכרת על ידי הנאמן, המוקדם מביניהם. הסעיף חל על עובדים ונושאי משרה, אבל לא על בעל שליטה בחברה כהגדרתו בפקודה. הקצאה ליועצים, לנותני שירותים או לבעל שליטה ממוסה לפי הוראות אחרות.
מה ההבדל בין מסלול רווח הון למסלול הכנסת עבודה?
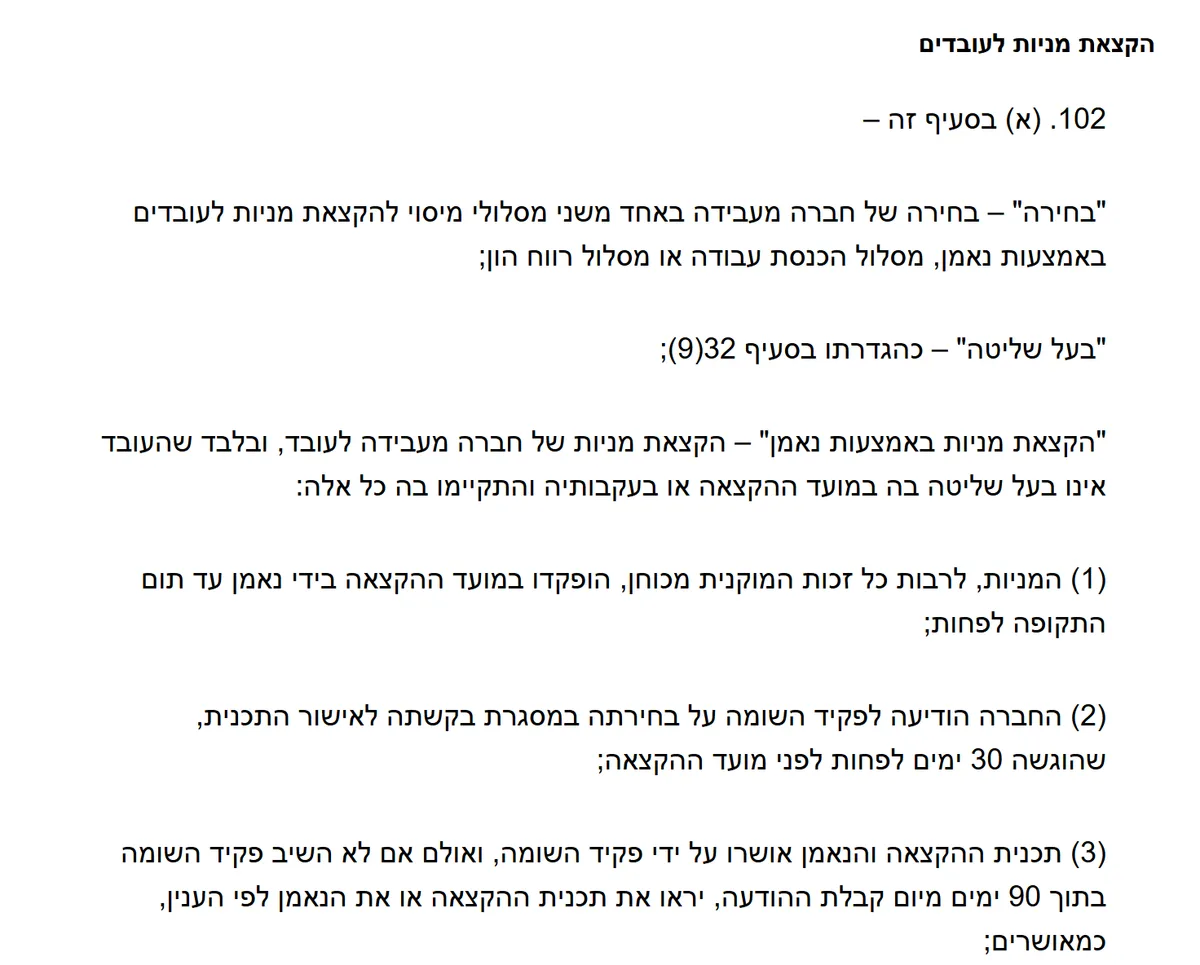
במסלול רווח הון ההטבה ממוסה ב-25%, בתנאי שהנאמן מחזיק במניות לפחות 24 חודשים מיום ההקצאה וההפקדה. במסלול הכנסת עבודה ההטבה ממוסה כהכנסת עבודה רגילה, ותקופת ההחזקה אצל הנאמן היא 12 חודשים.
- מסלול רווח הון: לפי סעיף 102(ב)(2), שווי ההטבה ממוסה כרווח הון בשיעור של 25%. אם המניה מומשה לפני תום 24 החודשים, ההטבה ממוסה כהכנסת עבודה (סעיף 102(ב)(4)).
- מסלול הכנסת עבודה: ההטבה ממוסה כהכנסה ממשכורת לפי שיעורי המס של העובד. בצד החברה, במסלול הזה מותרת לה הוצאת שכר, ובמסלול רווח הון לא (סעיף 102(ד)).
- חברה שמניותיה נסחרות בבורסה, או שנרשמה למסחר תוך 90 יום מההקצאה: גם במסלול רווח הון, חלק מההטבה לפי שווי המניה סביב מועד ההקצאה ממוסה כהכנסת עבודה, והיתרה ב-25% (סעיף 102(ב)(3)).
- הבחירה במסלול חלה על כל העובדים. לפי סעיף 102(ז), אפשר לשנות אותה רק אחרי שעברה שנה לפחות מתום השנה שבה הייתה ההקצאה הראשונה לפי הבחירה הקודמת.
מתי מתחילים לספור את 24 החודשים?
לפי הגדרת "תום התקופה" בסעיף 102(א), במסלול רווח הון סופרים 24 חודשים מיום שבו המניות הוקצו והופקדו בידי הנאמן. הספירה לא מתחילה ביום ההבשלה ולא ביום המימוש.
זה פרט שמבלבל הרבה מייסדים ועובדים. ה-Vesting הוא הסכם בין החברה לעובד על מתי האופציה נעשית שלו. 24 החודשים הם תנאי מס שנספר מההקצאה. שני השעונים רצים במקביל. עובד שאופציות שלו הבשילו יכול לממש, אבל אם המניה נמכרת או עוברת אליו לפני תום התקופה, הוא מאבד את שיעור ה-25%.
איך מגישים תוכנית 102 לרשות המסים?
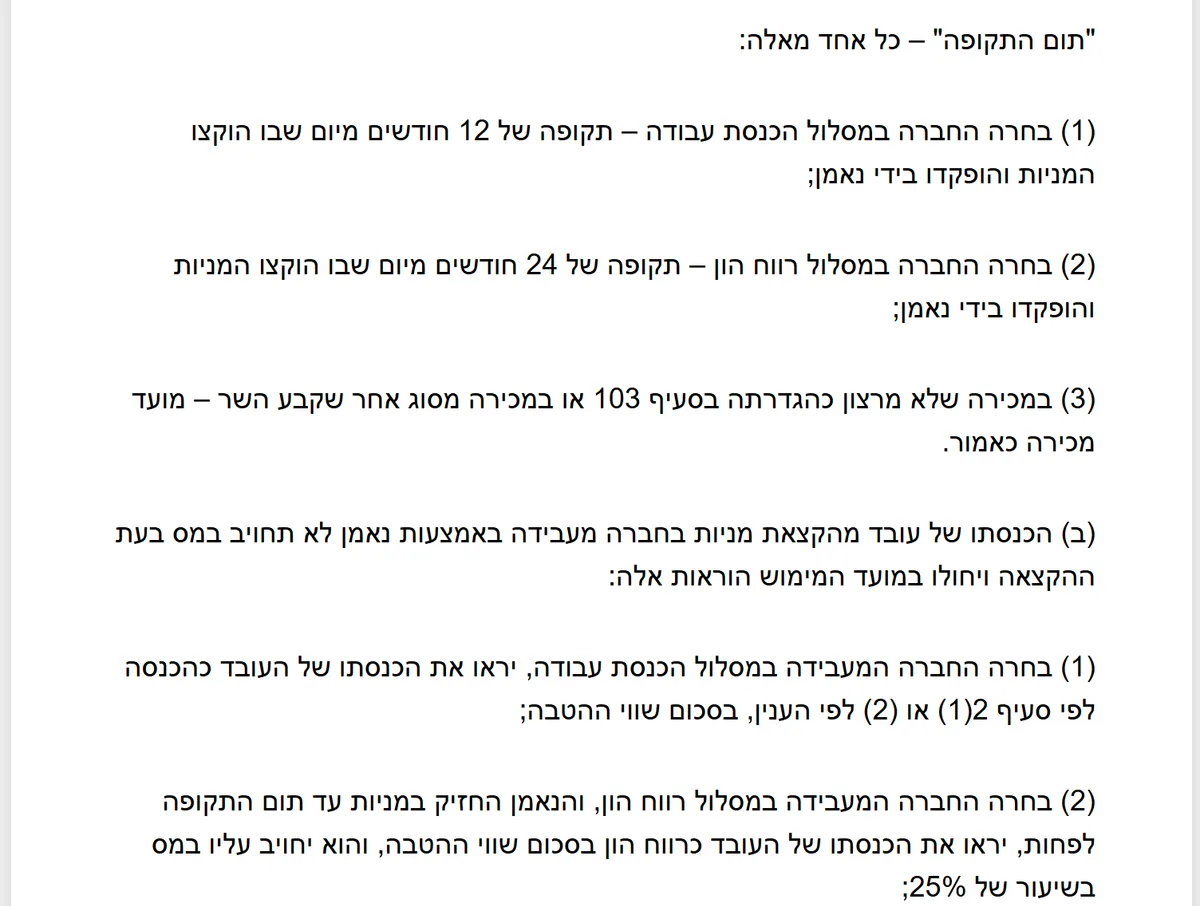
מגישים את התוכנית ואת פרטי הנאמן לפקיד השומה לפחות 30 יום לפני ההקצאה הראשונה. מאז 1 בינואר 2025 ההגשה נעשית רק באופן מקוון, ב"מערכת להגשת תוכניות להקצאת מניות לעובדים" של רשות המסים.
לפי דף השירות של רשות המסים, מצרפים את תוכנית ההקצאה ואת התוספות לכללים: תוספת א' (בקשה לאישור נאמן), תוספת ב' (כתב נאמנות) ותוספת ג' (בקשה לאישור תוכנית ההקצאה). לפי הנחיית רשות המסים מ-5 בדצמבר 2024, מצרפים גם את תוספת ד', שאלון ממוחשב שמסמן ליקויים אפשריים ב"דגל אדום". בקשה שחסרים בה מסמכים לא נחשבת כמוגשת.
אם אין דגלים אדומים, פקיד השומה מטפל בבקשה תוך 90 יום. אם יש, הטיפול עשוי להימשך יותר, והתוכנית נחשבת לא מאושרת עד שמוגשות תשובות שמניחות את דעתו. שינוי מהותי בתוכנית מחייב הגשה מחדש.
מה הנאמן צריך לדווח אחרי ההקצאה?
במסלול דרך נאמן, הנאמן מדווח לרשות המסים באופן מקוון: טופס 146 על ההקצאות בכל רבעון, וטופס 156 על המימושים בכל שנה. לפי הנחיית רשות המסים מ-28 באפריל 2025, הדיווח מוגש עד 120 יום מתום הרבעון או השנה.
רשות המסים מדגישה שאלה דיווחים מהותיים. דיווח חסר או מאוחר עלול להפוך את ההקצאה להקצאה שאינה דרך נאמן, לפי סעיף 102(ג). בהקצאה כזו של אופציה שאינה נסחרת, ההטבה ממוסה במועד המימוש כהכנסת עבודה, בלי שיעור ה-25% של מסלול רווח הון.
איך קובעים מחיר מימוש?
מחיר המימוש נקבע בהחלטת הדירקטוריון ובכתב ההענקה, לפי מדיניות שמוגדרת בתוכנית. ככל שהוא נמוך יותר ביחס לשווי המניה ביציאה, ההטבה לעובד גדולה יותר.
אם יש לחברה עובדים שמשלמים מס בארה"ב, צריך לבדוק גם את סעיף 409A לקוד המס האמריקאי. לפי התקנות שלו, כדי שאופציה לא תיחשב פיצוי נדחה, מחיר המימוש לא יכול להיות נמוך משווי השוק של המניה ביום ההענקה. איך קובעים את שווי השוק ומתי צריך הערכת שווי, בודקים מול יועץ מס אמריקאי לפני ההענקה.
אילו טעויות נפוצות כדאי להכיר?
רוב הבעיות ב-ESOP נוצרות בתזמון ובניירת, לא במס עצמו:
- להעניק אופציות לפני שעברו 30 יום מהגשת התוכנית לרשות המסים, או בלי הפקדה אצל הנאמן.
- להבטיח לעובד "אחוזים" במכתב הצעה בלי החלטת דירקטוריון וכתב הענקה.
- לבלבל בין לוח ה-Vesting לבין 24 החודשים של סעיף 102.
- להניח שסעיף 102 חל על יועצים או על מייסד שהוא בעל שליטה.
- להזניח את הדיווחים הרבעוניים והשנתיים של הנאמן.
- לא לעדכן את טבלת ההון אחרי כל הענקה. ראו /guides/cap-table-hesber.
איך WeCcelerate עובדת עם מייסדים על תוכנית אופציות
WeCcelerate היא Venture Builder ישראלי מאז 2018, שפועל בתל אביב ובירושלים ומוכר על ידי רשות החדשנות. אנחנו עובדים עם מייסדים על תכנון מאגר האופציות ומדיניות ההענקה כחלק מבניית החברה. את תוכנית 102 עצמה מגישים עורך הדין, רואה החשבון והנאמן של החברה.
Step by step
שלבים מעשיים
מחליטים על גודל המאגר
הדירקטוריון קובע כמה מניות לשמור למאגר, אחרי מידול ההשפעה על טבלת ההון.
בוחרים מסלול ונאמן
מסלול רווח הון או מסלול הכנסת עבודה לפי סעיף 102, ונאמן שיאושר על ידי פקיד השומה.
מגישים את התוכנית באופן מקוון
במערכת של רשות המסים, עם תוספות א' עד ד', לפחות 30 יום לפני ההקצאה הראשונה.
מעניקים ומפקידים
החלטת דירקטוריון, כתב הענקה עם לוח Vesting ומחיר מימוש, והפקדה אצל הנאמן במועד ההקצאה.
מדווחים בזמן
הנאמן מגיש טופס 146 רבעוני וטופס 156 שנתי, עד 120 יום מתום התקופה.
FAQ
שאלות נפוצות
מה זה ESOP?
מה זה סעיף 102?
כמה זמן צריך להחזיק את המניות אצל הנאמן?
כמה זמן לפני ההקצאה צריך להגיש את התוכנית?
האם אפשר להעניק אופציות 102 ליועצים?
מה הנאמן צריך לדווח לרשות המסים?
מה זה 409A והאם הוא רלוונטי לחברה ישראלית?
מקורות
העובדות במדריך נבדקו מול המקורות הרשמיים האלה
- פקודת מס הכנסה [נוסח חדש], סעיף 102 · נבו
- מערכת להגשת תוכניות להקצאת מניות לעובדים · רשות המסים
- הנחיה בדבר הגשת בקשה לאישור תוכנית להקצאת מניות באמצעות נאמן לפי סעיף 102 לפקודה · רשות המסים
- הנחיה בדבר הגשת דיווחים מקוונים לפי סעיף 102 לפקודה · רשות המסים
- 26 CFR § 1.409A-1 Definitions and covered plans · Cornell Law School LII
מדריכים חדשים ליזמים, ישירות למייל
בלי פרסומות. אפשר להסיר את עצמכם בכל רגע.
Related reads