Vesting הסבר: איך עובדת הבשלת מניות ואופציות בסטארטאפ
Vesting הוא מנגנון שבו מניות או אופציות נעשות של המחזיק בהדרגה, לפי זמן עבודה בחברה. Cliff הוא תקופה ראשונה שבה שום דבר לא מבשיל. לפי Stripe Atlas, רוב המייסדים בוחרים ארבע שנים עם Cliff של שנה: אחרי שנה מבשילים 25%, והשאר חודשית. מי שעוזב מוקדם שומר רק את מה שהבשיל.
מה זה Vesting?
Vesting (הבשלה) הוא מנגנון שבו מניות או אופציות נעשות של המחזיק בהן בהדרגה, לאורך תקופה שבה הוא עובד בחברה. מי שעוזב לפני סוף התקופה שומר רק את החלק שכבר הבשיל.
אצל מייסדים, המניות מוקצות בדרך כלל כבר בהקמה, והסכם המייסדים נותן לחברה זכות לקנות בחזרה את החלק שלא הבשיל אם המייסד עוזב. אצל עובדים, מה שמבשיל הוא הזכות לממש אופציות. בשני המקרים המטרה זהה: שהבעלות תשקף את התרומה לאורך זמן, ולא רק את מי שהיה בחדר ביום הראשון.
Vesting לא קובע כמה מניות כל אחד מקבל. את החלוקה עצמה קובעים בהסכם המייסדים או בכתב ההענקה, וה-Vesting רק קובע מתי כל חלק נעשה סופי. לכן מנהלים את שתי השיחות בנפרד: קודם החלוקה, ואחר כך הלוח.
מה זה Cliff?
Cliff הוא תקופה ראשונה שבה שום דבר לא מבשיל. מי שעוזב לפני תום ה-Cliff לא מקבל דבר. ביום תום ה-Cliff מבשיל בבת אחת כל החלק שמתאים לתקופה שעברה.
לפי התיעוד של Stripe Atlas, ברירת המחדל אצלה היא ארבע שנות הבשלה עם Cliff של שנה, הבשלה חודשית, ותחילת ספירה ביום ההתאגדות. Stripe מציינת שרוב המייסדים בוחרים בתנאים האלה, ושה-Cliff של שנה הוא הסטנדרט בתעשייה ומועדף על משקיעים. אפשר לבחור גם תקופה ארוכה יותר או לוותר על ה-Cliff. מה שקובע הוא מה שכתוב בהסכם.
איך נראה לוח הבשלה בפועל?
בלוח של ארבע שנים עם Cliff של שנה והבשלה חודשית, כל חודש שווה ל-1/48 מהכמות. ביום תום ה-Cliff מבשילים 12/48, כלומר 25%, ואחר כך 1/48 בכל חודש. הנה דוגמה למייסד שמחזיק 30% מהחברה תחת הלוח הזה:
- לפני תום החודש ה-12: שום דבר לא הבשיל. אם עוזב, החברה יכולה לקנות בחזרה את כל המניות לפי ההסכם.
- בתום החודש ה-12: הבשילו 25% מהמניות שלו, כלומר 7.5% מהחברה.
- בתום החודש ה-24: הבשילו 50%, כלומר 15% מהחברה.
- בתום החודש ה-36: הבשילו 75%, כלומר 22.5% מהחברה.
- בתום החודש ה-48: כל המניות הבשילו, 30% מהחברה.
ממתי מתחילים לספור את ה-Vesting?
את תאריך תחילת הספירה (Vesting Start Date) קובעים בהסכם. אצל מייסדים הוא בדרך כלל יום ההתאגדות, ואצל עובדים יום תחילת העבודה או יום ההענקה.
Stripe Atlas, למשל, קובעת כברירת מחדל את יום ההתאגדות, ומאפשרת להקדים את תחילת הספירה עד שישה חודשים, כדי להכיר בעבודה שנעשתה לפני שהחברה נרשמה. זו שאלה שכדאי לסגור בגלוי בין המייסדים: מי עבד על המיזם לפני ההקמה, כמה זמן, והאם זה מצדיק התחלה מוקדמת יותר אצלו.
עוד דבר שכדאי לקבוע בכתב: האם לוח ההבשלה חודשי או רבעוני, ומה קורה בתקופות של חופשה ארוכה או מעבר למשרה חלקית. הסכם שלא מתייחס לזה משאיר מקום לפרשנות בדיוק ברגע שבו יש מחלוקת.
מה קורה כשמייסד או עובד עוזב?
מה שהבשיל נשאר אצלו, ומה שלא הבשיל חוזר לחברה. הפרטים תלויים בהסכם, ובהרבה הסכמים הם תלויים גם בסיבת העזיבה.
- Good Leaver: עזיבה מסיבה שההסכם מגדיר כלגיטימית, למשל מחלה או פיטורים שלא מסיבה מוצדקת. בדרך כלל שומר את מה שהבשיל.
- Bad Leaver: עזיבה בנסיבות שההסכם מגדיר, למשל הפרת חובת סודיות או מעבר למתחרה. ההסכם יכול לקבוע שגם חלק ממה שהבשיל יירכש בחזרה, לפעמים במחיר נמוך.
- אצל עובדים עם אופציות: תוכנית האופציות קובעת כמה זמן אחרי סיום העבודה אפשר לממש את מה שהבשיל, ומה קורה לאופציות שלא מומשו בזמן.
מה זה האצת Vesting (Acceleration)?
האצה היא סעיף שגורם לחלק מהמניות או מהאופציות להבשיל מוקדם, בדרך כלל במכירת החברה. יש שתי צורות עיקריות.
ב-Single Trigger ההאצה קורית עצם המכירה. ב-Double Trigger צריך שני אירועים: מכירה, ובנוסף פיטורים או שינוי מהותי בתפקיד בתוך תקופה שנקבעה. רוכש שקונה את החברה רוצה שהצוות יישאר, ולכן ההבדל בין שתי הצורות משפיע גם על המשא ומתן במכירה. כדאי להחליט על זה מראש, בהסכם המייסדים ובתוכנית האופציות.
מה ההבדל בין Vesting ל-24 החודשים של סעיף 102?
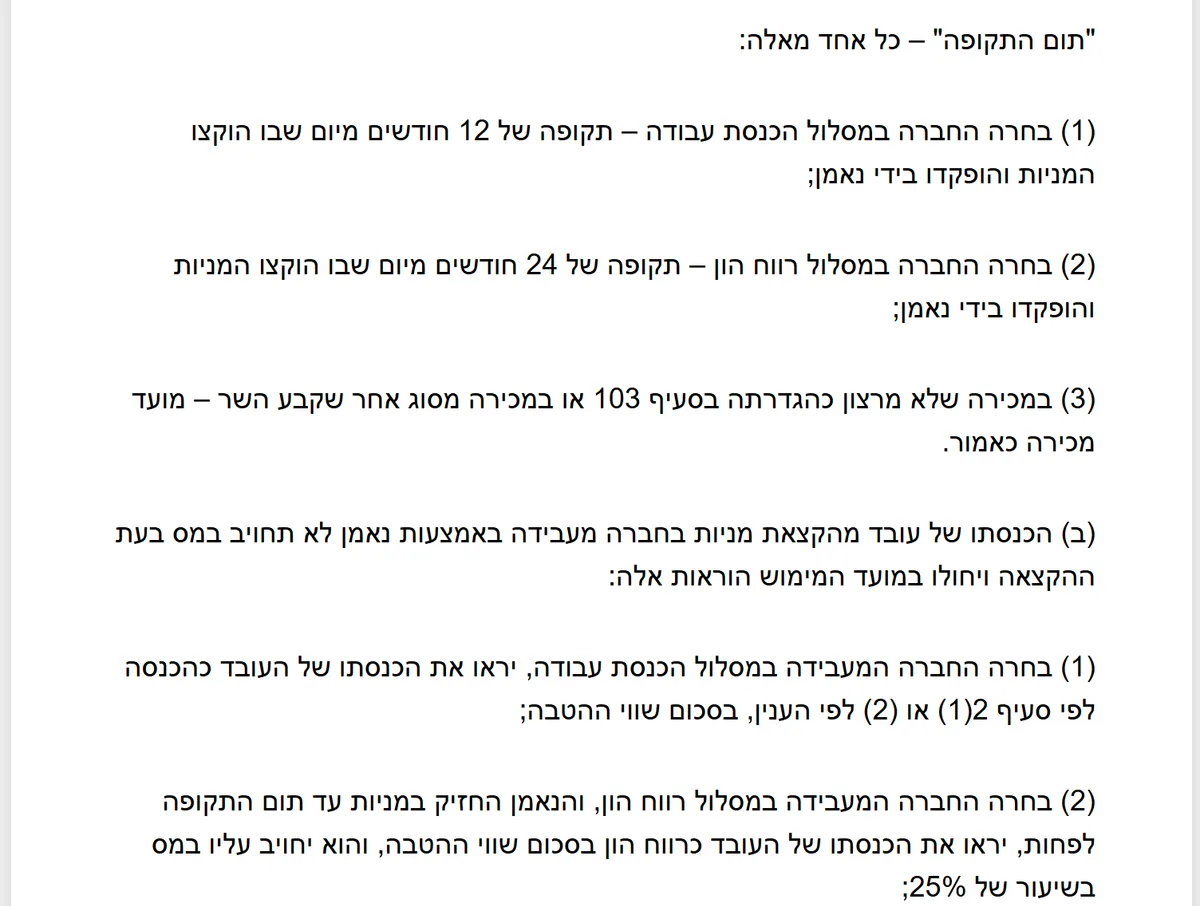
Vesting הוא הסכם בין החברה לעובד. 24 החודשים הם תנאי מס בסעיף 102 לפקודת מס הכנסה, שנספר מיום שבו המניות או האופציות הוקצו והופקדו בידי הנאמן. שני השעונים רצים במקביל ואינם תלויים זה בזה.
במסלול רווח הון של סעיף 102, ההטבה ממוסה ב-25% רק אם הנאמן מחזיק במניות לפחות 24 חודשים מההקצאה. במסלול הכנסת עבודה תקופת ההחזקה היא 12 חודשים. כלומר, אופציה יכולה להבשיל לפני שעברו 24 חודשים, אבל מכירה לפני תום התקופה מבטלת את שיעור ה-25%. שימו לב גם שסעיף 102 לא חל על בעל שליטה, כך שמייסד שהוא בעל שליטה כהגדרתו בפקודה לא נכנס למסלול הזה. הפירוט נמצא במדריך /guides/esop-ovdim.
אילו טעויות נפוצות כדאי להכיר?
רוב הבעיות נובעות מהסכמים שנכתבו מהר מדי או לא נכתבו בכלל:
- לחלק מניות למייסדים בלי Vesting בכלל. מייסד שעוזב אחרי זמן קצר נשאר עם כל החלק שלו.
- להגדיר Bad Leaver באופן כללי מדי, למשל "כל סיבה שהדירקטוריון יקבע". הגדרה כזו מזמינה סכסוך.
- לשכוח לקבוע את תאריך תחילת הספירה, או לקבוע תאריך שלא תואם את מה שסוכם בעל פה.
- להבטיח לעובד אופציות בלי כתב הענקה שמפרט את הלוח ואת מחיר המימוש.
- להניח שההבשלה מבטיחה את מסלול רווח הון. במס, מה שקובע הוא 24 החודשים מההקצאה.
איך WeCcelerate עובדת עם מייסדים על Vesting
WeCcelerate היא Venture Builder ישראלי מאז 2018, שפועל בתל אביב ובירושלים ומוכר על ידי רשות החדשנות. אנחנו עובדים עם צוותי מייסדים על השאלות שמאחורי ההסכם, כמו חלוקת תפקידים ותרומה לאורך זמן, ועל ההבנה של מה חותמים. את ההסכם עצמו מנסח עורך דין.
FAQ
שאלות נפוצות
האם Vesting הוא חובה?
מה זה Cliff?
האם Vesting חל גם על המנכ"ל המייסד?
מה זה האצת Vesting?
האם Vesting חל על משקיעים?
האם ה-Vesting קשור ל-24 החודשים של סעיף 102?
מקורות
העובדות במדריך נבדקו מול המקורות הרשמיים האלה
- Founder equity terms · Stripe
- פקודת מס הכנסה [נוסח חדש], סעיף 102 · נבו
מדריכים חדשים ליזמים, ישירות למייל
בלי פרסומות. אפשר להסיר את עצמכם בכל רגע.
Related reads